最近读完了 2026 年 7 月发布的《2025/2026 中国量化投资白皮书》(456 页,第五版)。这份白皮书每年都会向量化机构发问卷,今年回收了 223 份、保留有效样本 178 份,里面有一道题特别扎心:
新上线的因子,其超额收益”半衰期”(效果衰减至初上线时一半的时间)主要分布在?
答案整理成一张图,就是这篇文章的起点。如果你在 QMT 里自己挖因子、自己堆策略,这组数据值得认真看一遍——它解释了为什么很多人”回测很美,上线就哑火”,也指出了几条被头部机构验证过的活法。
一、先看数据:近九成新因子,活不过一年
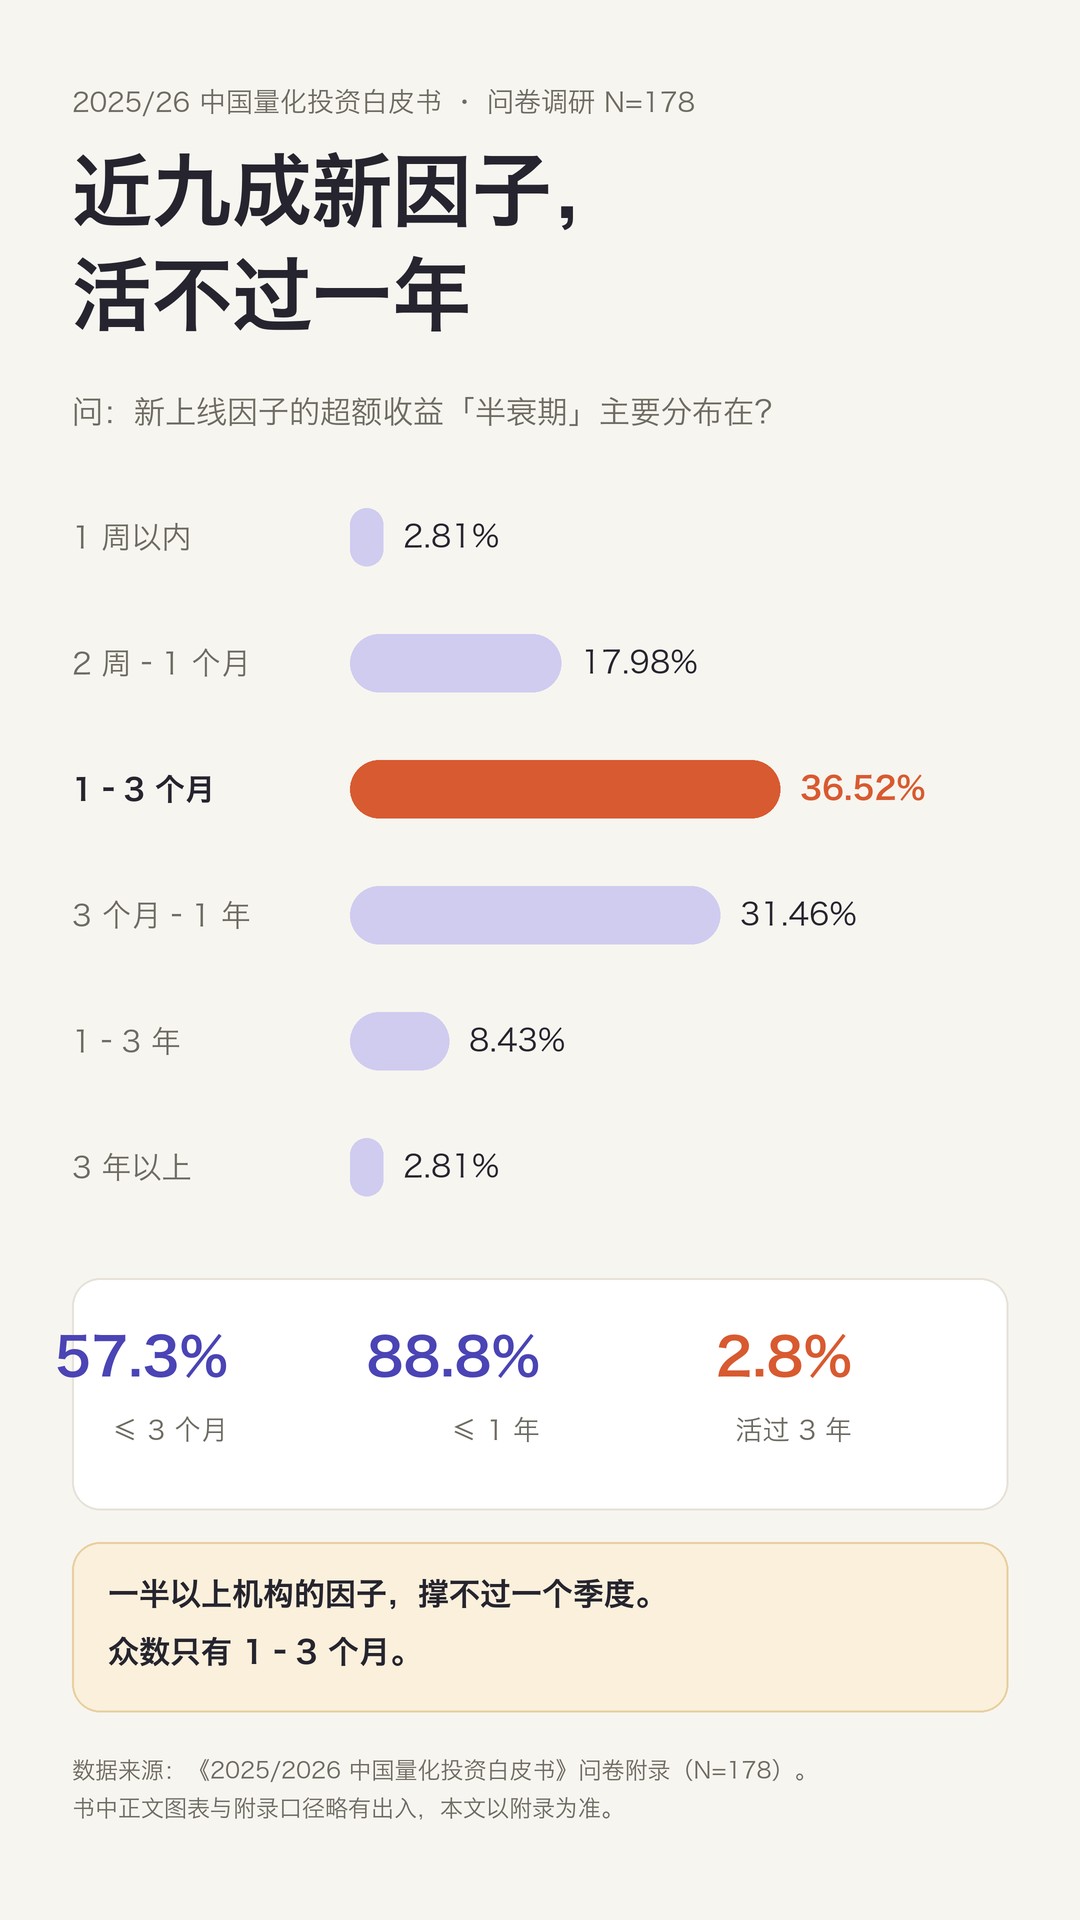
178 张机构的问卷回答,众数落在 1–3 个月(36.5%),其次是 3 个月–1 年(31.5%)。累计一下:
- 一半以上(57.3%)的新因子,撑不过一个季度
- 88.8% 活不过一年
- 能撑过 3 年的,只有 2.8%
还有 2.81% 的机构直接表示:新因子半衰期在一周以内——上线即”见光死”。
换句话说,”研究出一个因子吃三年”的时代早就结束了,现在连”吃一年”都算奢侈。
二、半衰期不是一个数:高频、中频差一个数量级
看到这里先别急着焦虑,因为”半衰期”这三个字本身就有坑。不同频段的因子,寿命根本不在一个量级:
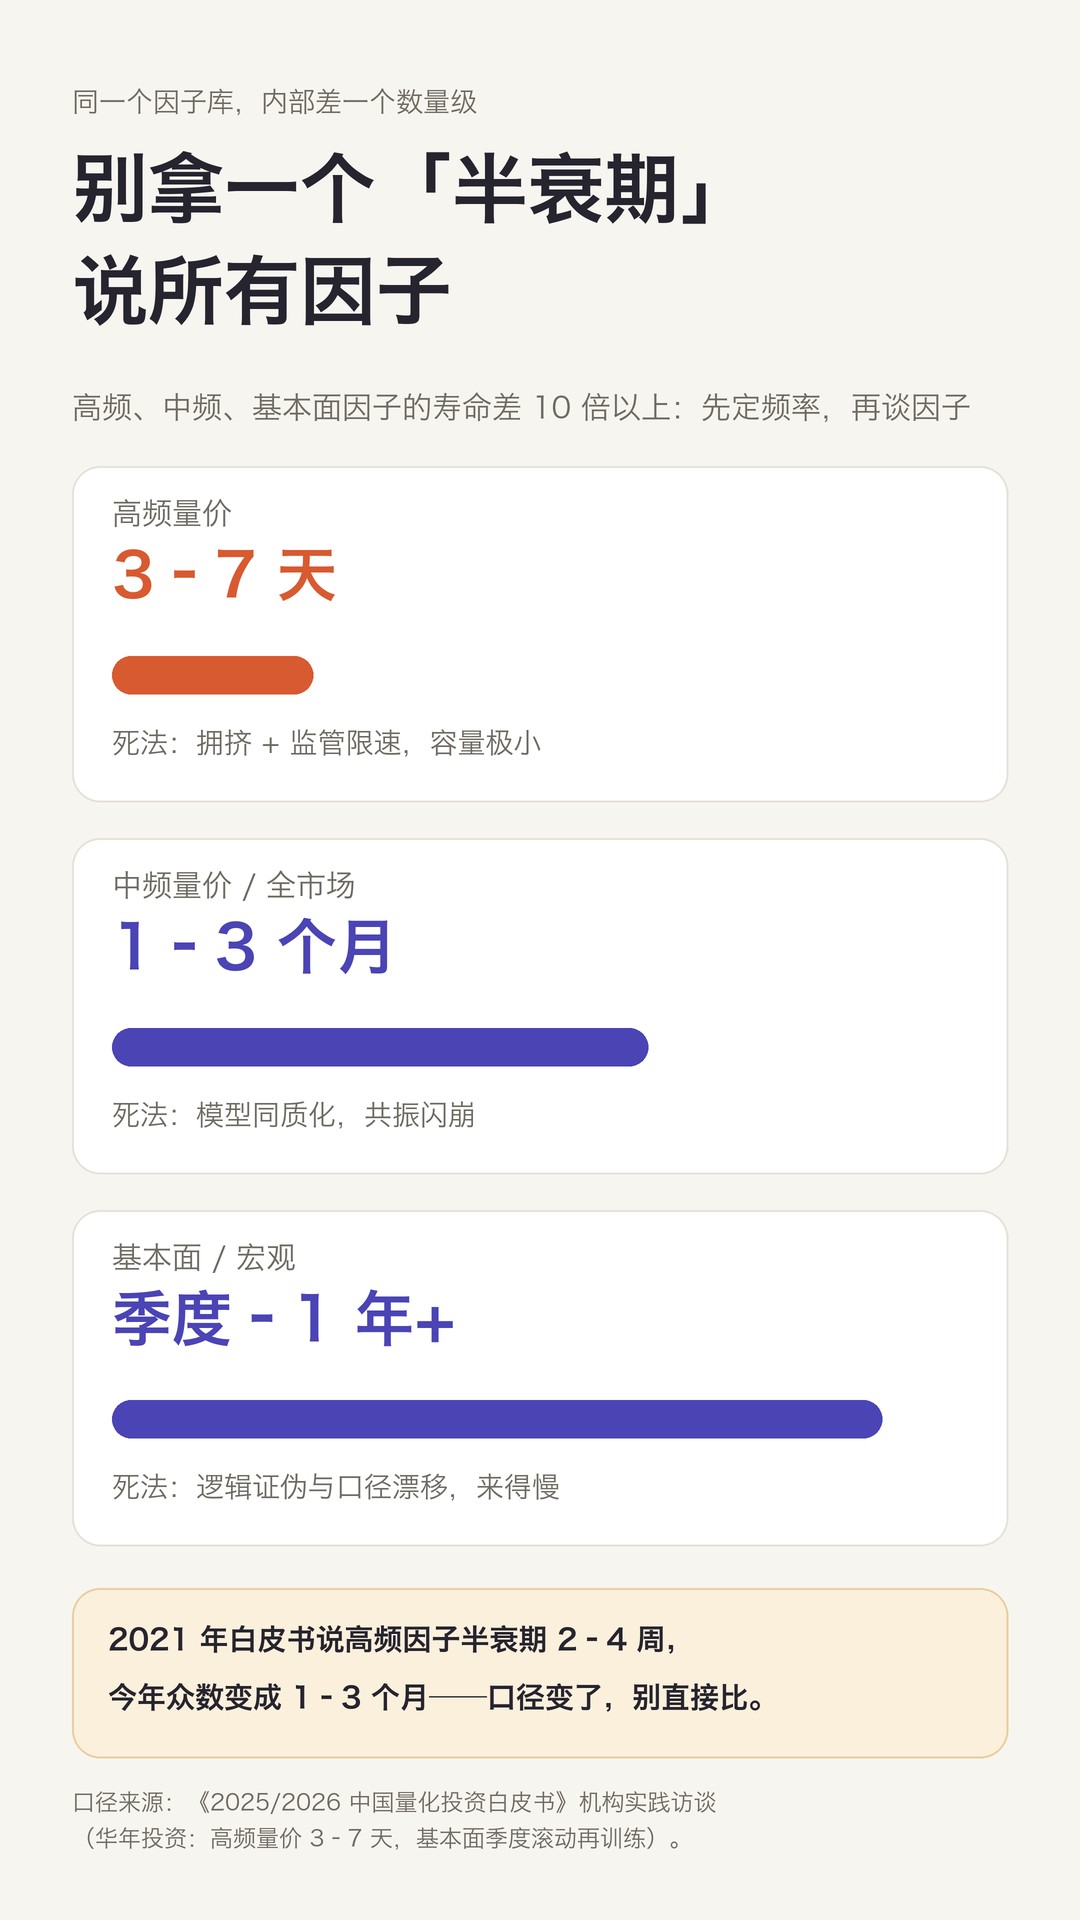
白皮书的机构访谈里给了很具体的实盘口径:高频量价因子半衰期控制在 3–7 天,基本面因子按季度滚动再训练。同一家机构,内部两类因子差了 10 倍以上。
这里有个很容易踩的坑:2021 年的白皮书说高频因子半衰期”普遍缩短至 2–4 周”,而今年的问卷众数是 1–3 个月——字面上看因子反而更长寿了?不是数据打架,是口径变了:2021 年统计的基本都是高频量价因子,今年混进了大量基本面、另类数据和宏观因子。
所以第一条结论:半衰期是频段的函数。跨频段、跨机构、跨年份直接比大小,没有意义。 你在 QMT 里跑的是日频调仓还是月频调仓,决定了你该关心哪个数字。
三、为什么衰减越来越快
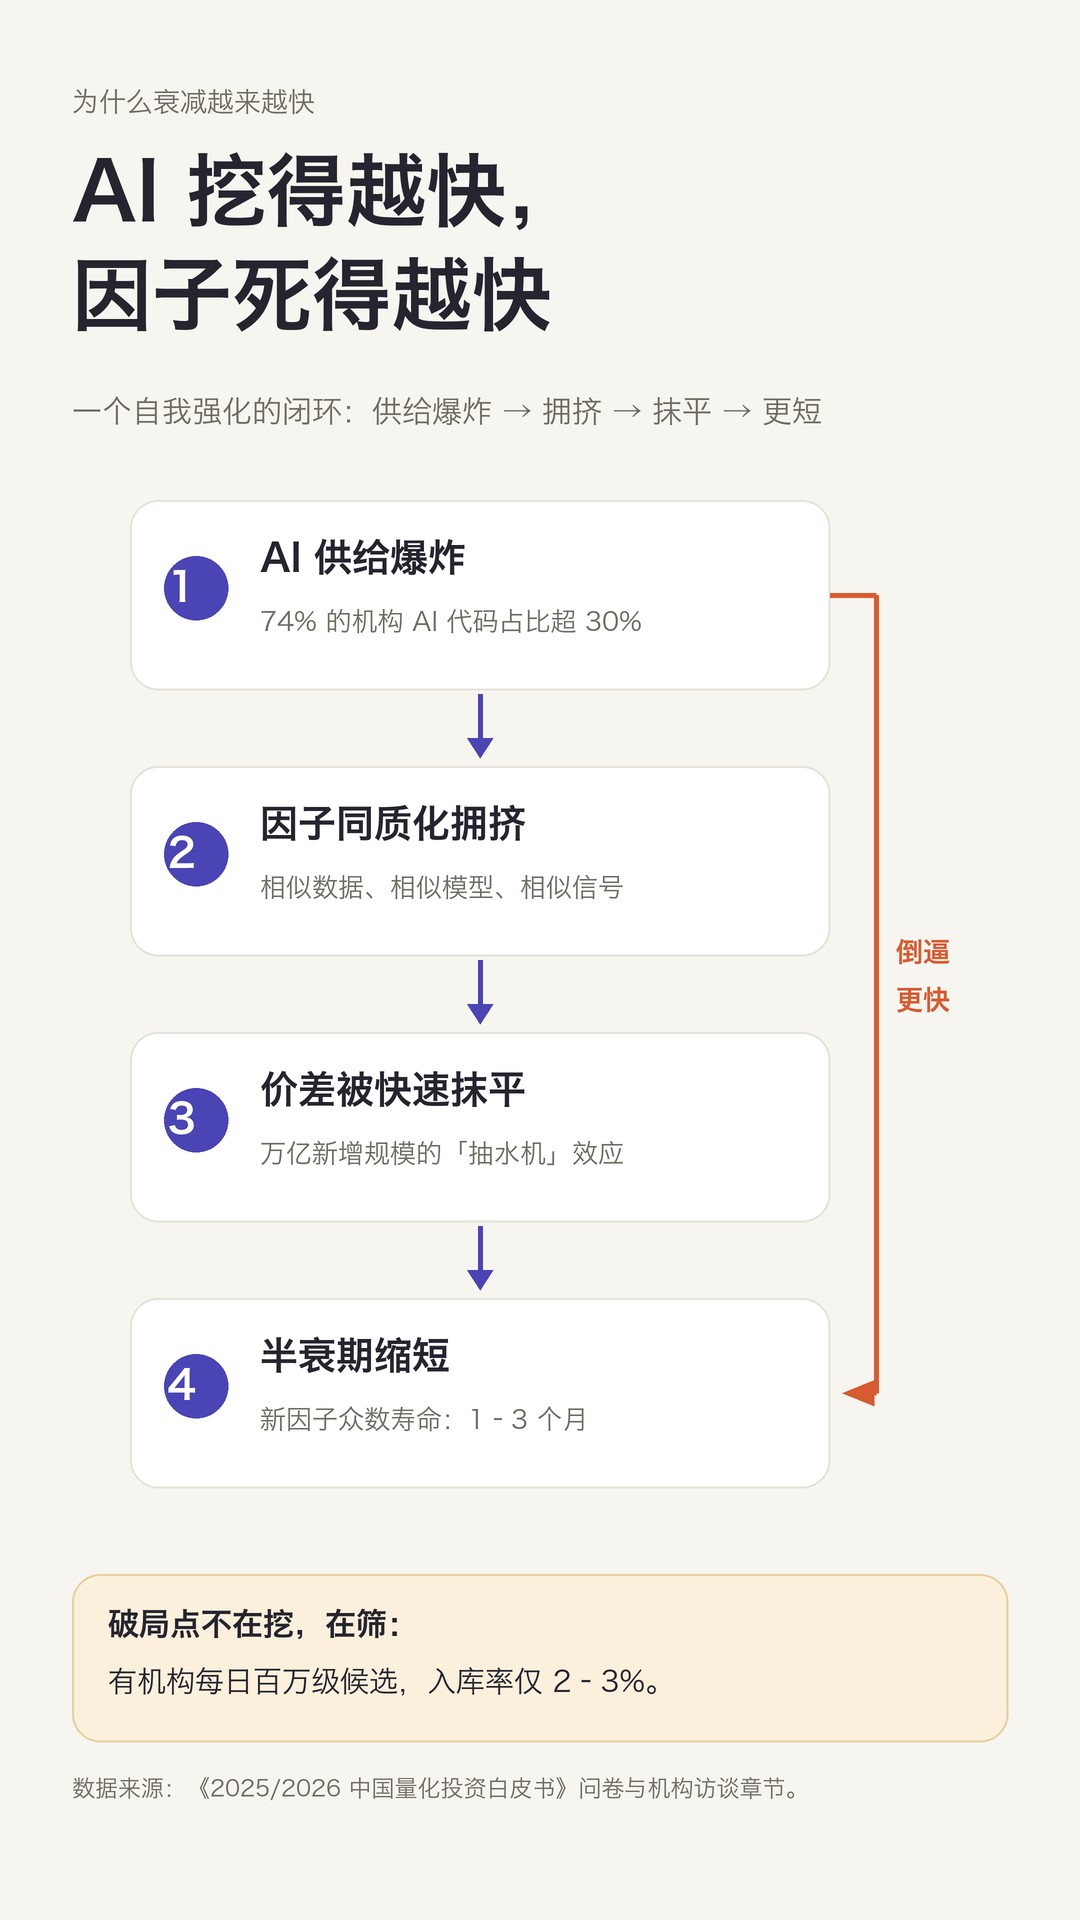
白皮书把原因归结为三层,我按自己的理解重新排一下:
1. AI 把因子供给变成了无限量供应。 问卷里 74% 的机构 AI 生成代码占比超过 30%;有机构因子库里 2.8 万个因子里 2.5 万个是机器挖的;还有机构每天跑百万级候选因子搜索,入库率只有 2–3%。供给爆炸的结果就是:单个因子越来越不值钱。
2. 拥挤让价差被快速抹平。 2025 年量化私募规模新增约 1 万亿,海量资金挤在狭窄的有效因子赛道里。任何新信号一旦上线,很快就被同行的同类模型套利抹平。白皮书里机构的原话很形象:”1 万亿新增资金,相当于向池塘里投入了巨型抽水机。”
3. 市场不再平滑,事件触发的失效比自然衰减更狠。 2 月小盘股流动性危机、4 月关税战、9 月政策底——一个三季度里半衰期一年的因子,四季度可能瞬间归零。而且白皮书明确提到:2024 年部分失效的因子,2025 年又活了。失效和复活都在发生,”半衰期”这个物理隐喻本身就只描述了单调衰减的那一半现实。
另外提醒一个统计陷阱:这道问卷问的是”新上线“的因子。没通过筛选的、上线前就死掉的,都不在样本里。真实情况比 1–3 个月还要更残酷——毕竟有机构的候选因子池,97% 活不到入库。
四、一个反直觉的点:长半衰期因子未必是好事
直觉上大家都想要”长寿因子”,但白皮书的数据给了个有趣的对照:机构自评收益贡献时,Smart Beta(5.29 分)高于 Pure Alpha(4.83 分)——也就是说,行业实际赚的钱里,风格暴露的成分比纯选股能力更大。
逻辑不难理解:半衰期长的因子,往往逻辑公开、容易理解,于是最快被产品化、指数化,变成人人都能拿到的公共品。你持有的不是一个独家 Alpha,而是一个拥挤的风格暴露。反过来,真正短命的高频信号虽然难伺候,但容量小、拥挤度相对可控,反而更像”私有资产”。
所以”半衰期长 = 好”是个错觉,正确的问法是:这个因子的半衰期 × 容量 × 拥挤度,乘起来还剩多少属于你?
五、怎么应对:四条被验证过的路
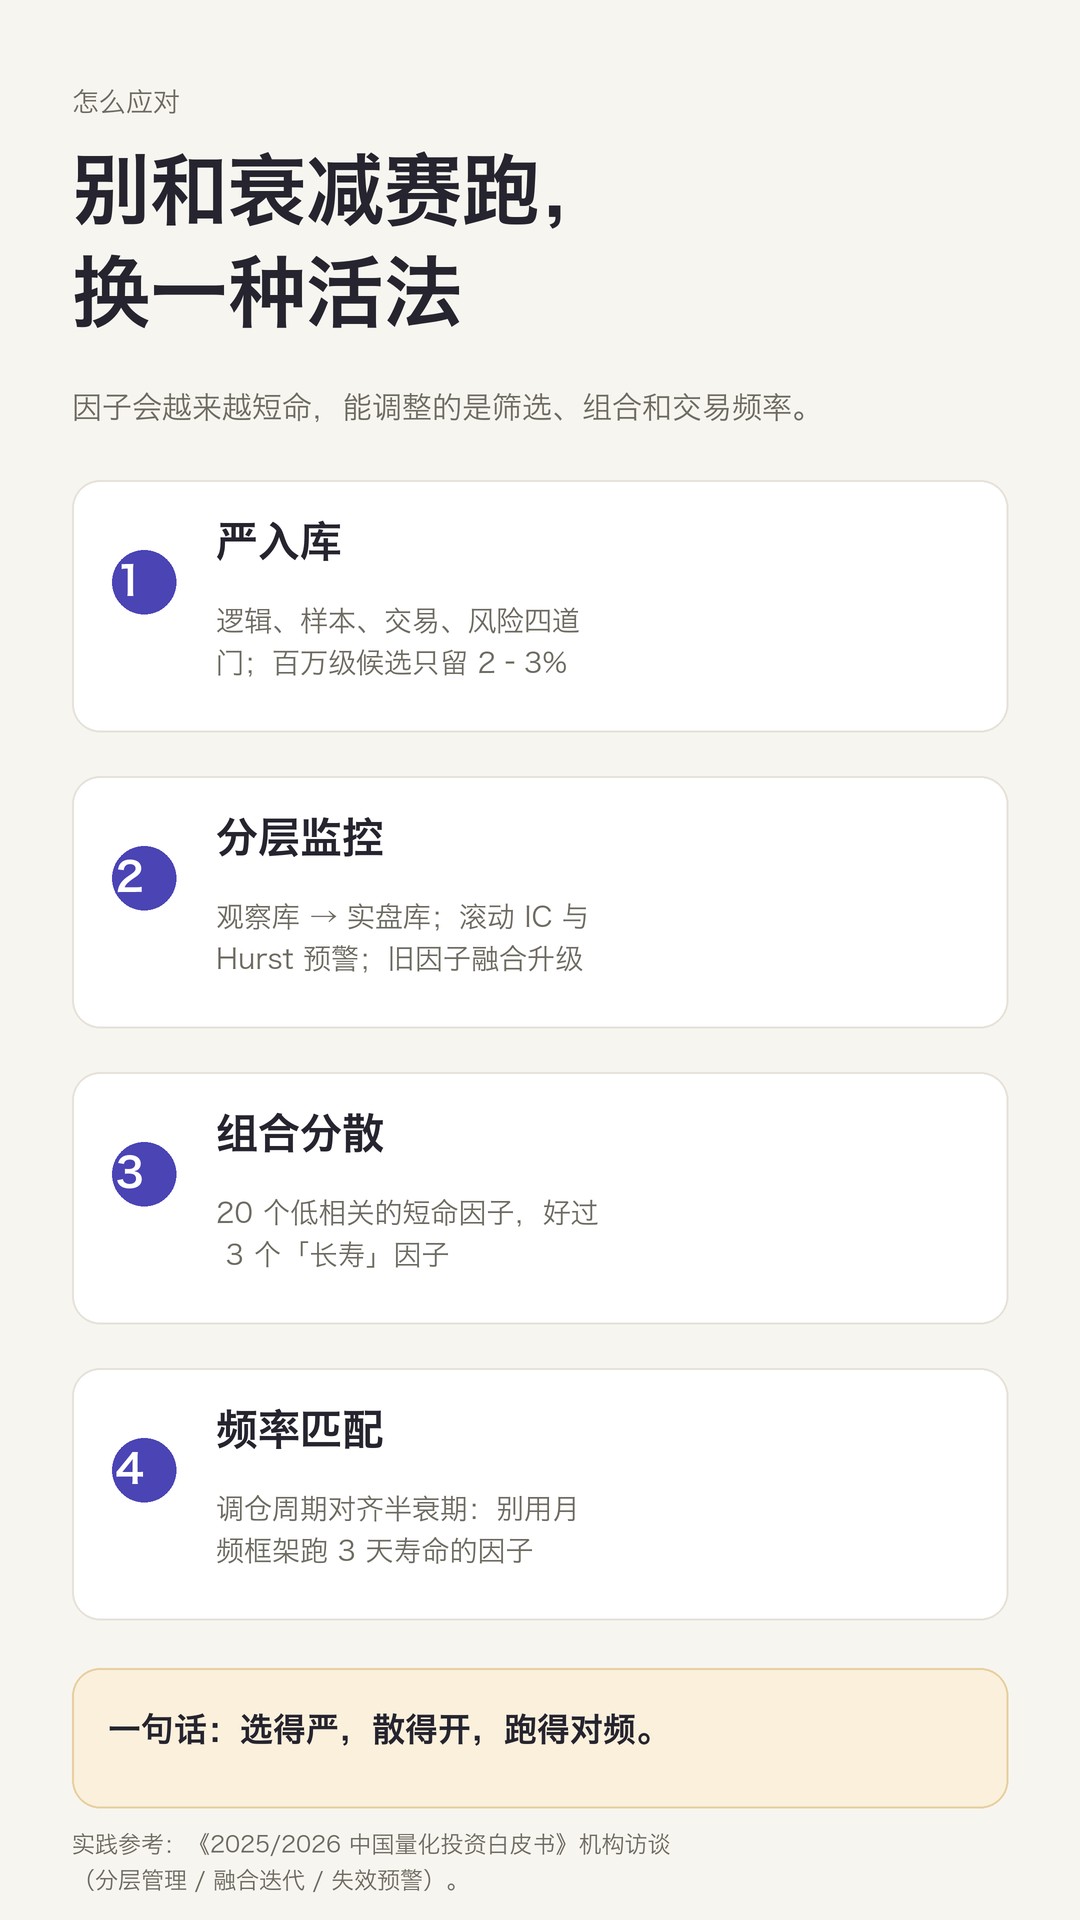
1. 严入库,宁缺毋滥。 头部机构用百万级候选换 2–3% 的入库率,中间隔着逻辑门(经济含义成立吗)、样本门(换个样本还有效吗)、交易门(换手和冲击成本吃得消吗)、风险门(是不是单一风格暴露的马甲)。AI 让”生成”变得免费之后,稀缺的全部在”验证”。
2. 分层管理,持续监控。 观察库和实盘库分开,新因子先进观察池跟踪;实盘因子盯滚动 IC、相关性,甚至用时变 Hurst 指数做非线性退化预警;旧因子不急着扔——衍复的做法是高相关就融合升级,低相关才新增入库。
3. 组合层面分散,别赌单因子长寿。 如果每个因子平均只能活 1–3 个月,那靠 20 个低相关因子滚动接力,比死守 3 个”长寿因子”现实得多。因子库管理的目标从”找到圣杯”变成了”维持一群会定期换血的短命士兵的战斗力”。
4. 调仓频率对齐半衰期。 这条对 QMT 用户最直接:因子半衰期 3–7 天,你却按月频调仓,等于在信号衰减殆尽之后才动作;反过来,半衰期一个季度的基本面因子,你按日频换手,只是在给券商打工。先确定你能接受的调仓频率和容量,再决定挖哪个频段的因子。
写在最后
对个人量化来说,这反而是个好消息:拼算力你永远拼不过九坤和明汯,但”选得严、散得开、跑得对频”这三件事,小资金做得比大机构更轻快。
免责声明:本文仅为行业报告的数据整理与个人观点,不构成任何投资建议。文中数据来自《2025/2026 中国量化投资白皮书》公开内容,口径以原书为准。